
Convertitore Franco Svizzero (CHF) in Euro (EUR)
Seguite l’evoluzione
del tasso di cambio franco svizzero / euro
- Apertura
- …
- Massimo
- …
- Minimo
- …
Tassi indicati a titolo informativo. Fonti: tassi di riferimento giornalieri della Banca centrale europea (tramite Frankfurter) e CurrencyLayer.
- Su un anno
- + 0,4 %
- Su 3 mesi
- − 1,0 %
- Su 30 giorni
- + 1,6 %
Dove si colloca il tasso su un anno
1,07770
Minimo su un anno 1,05510 Massimo su un anno 1,11010
Dati calcolati il 04.10.2026, sulla base dei tassi di riferimento della Banca centrale europea.
L'evoluzione tecnica
del tasso CHF / EUR
Su dodici mesi, il tasso CHF / EUR torna quasi al punto di partenza. Oggi si colloca intorno alla metà di questa fascia.
Il tasso CHF / EUR è in rialzo da un mese. Il movimento c’è ma resta modesto: non decide ancora il trimestre.
Il franco avanza rispetto all’euro
Dopo aver perso terreno a inizio settimana, penalizzato dal differenziale dei tassi con un SARON a -0,04 % e un rendimento della Confederazione a dieci anni di circa lo 0,54 %, giovedì il franco svizzero ha invertito nettamente la tendenza. Nei confronti della moneta unica, ha beneficiato del suo status di bene rifugio europeo in un contesto di preoccupazione per l’approvvigionamento di diesel e di allentamento dei rendimenti globali. L’EUR/CHF, che aveva toccato un massimo a 0,9487 senza superare 0,9500, è sceso fino a 0,9260 prima di chiudere la settimana a 0,9320, registrando una flessione dell’1,18 %.
L’euro sotto la pressione della legge di bilancio francese
La valuta europea è stata pesantemente penalizzata dalla presentazione della legge di bilancio francese 2027 e dalle minacce di Washington di vietare le proprie esportazioni di diesel. Nella zona euro, l’inflazione è salita al 3,8 % a settembre, trainata da un aumento del 18,8 % dei prezzi dell’energia, mentre la componente di fondo si è mantenuta al 2,2 %. La Banca centrale europea lascia aperta la riunione di ottobre per i tassi guida, con un membro del Consiglio direttivo che non esclude una nuova stretta monetaria.
Dall’analisi settimanale di Jean-Marc Sabet, pubblicata il 04.10.2026. Leggila per intero: L’euro rattrapé par le budget français.
Il vostro denaro merita di meglio
del tasso della vostra banca
La maggior parte delle banche aggiunge margini nascosti al tasso di cambio reale. Sembra gratis, ma non lo è.
Con b-sharpe vi mostriamo un tasso chiaro, senza sorprese e con commissioni minime. Vedete cosa pagate e cosa guadagnate.
IMPORTO DA CAMBIARE



I dati forniti hanno solo scopo informativo e non includono offerte di abbonamento. Scoprite come confrontiamo i prezzi.
Tasso di cambio del giorno
CHF in EUR
tabella di conversione da CHF a EUR
Conversione CHF – EUR
Conversione EUR – CHF
Le nostre coppie di convertitori CHF populaires
CHF
 USD
CHF
 GBP
CHF
 AED
CHF
 AUD
CHF
 CAD
CHF
 HKD
CHF
 ILS
CHF
 JPY
CHF
 MXN
CHF
 NOK
CHF
 NZD
CHF
 SEK
CHF
 SGD
CHF
 ZAR
CHF
 PLN
CHF
 THB
CHF
 MAD
CHF
 DKK
CHF
 CZK
CHF
 RON
CHF
 SAR
Le nostre coppie di convertitori EUR populaires
La storia del franco
svizzero e dell’euro

Il franco svizzero, nato dall’unificazione dei cantoni
Prima del 1850 la Svizzera contava più di ottocento monete diverse: ogni cantone, ogni città, talvolta ogni abbazia batteva la propria. La legge federale sulla moneta del 7 maggio 1850 vi mise fine e creò il franco svizzero, allineato al franco francese dell’epoca. Nel 1865 il paese aderì all’Unione monetaria latina, accanto a Francia, Belgio e Italia, che fissava peso e titolo delle monete d’argento.
L’Unione si sfaldò tra le due guerre, ma il franco le sopravvisse. La Banca nazionale svizzera, fondata nel 1907, se ne assunse da sola la responsabilità. La stabilità che le conferisce fa del franco una moneta rifugio: nei periodi di tensione i capitali vi si spostano e si apprezza, al punto che la BNS ne ha limitato il corso rispetto all’euro dal 2011 al 2015.
L’euro, la storia di una moneta comune
L’euro non è nato da un’unificazione interna ma da un trattato. Firmato a Maastricht nel 1992, fissa i criteri di convergenza (debito, disavanzo, inflazione, tassi) che gli Stati devono rispettare per entrarvi. La moneta dapprima esiste senza esistere: dal 1999 al 2002 è un’unità di conto mentre franchi, marchi e lire continuano a circolare.
Monete e banconote arrivano il 1° gennaio 2002 in dodici paesi. Oggi sono venti. La Banca centrale europea, a Francoforte, tiene da sola la politica monetaria, mentre i bilanci restano nazionali. Questa asimmetria spiega buona parte delle crisi dell’area dal 2010 e la sensibilità dell’euro ai divari di tasso.

Convertite i vostri CHF in EUR
con b-sharpe
- Creazione di un conto
- Trasferimento di fondi
- Ricezione entro 24 ore
esclusi i fine settimana e i giorni festivi
- NESSUNA commissione di apertura del conto
- NESSUNA commissione di gestione del conto
- NESSUNA commissione di chiusura del conto
Domande frequenti sul cambio CHF / EUR
Il convertitore CHF / EUR
6 domandeA cosa serve il convertitore CHF / EUR di b-sharpe?
Il convertitore CHF / EUR di b-sharpe visualizza il tasso interbancario in tempo reale, aggiornato ogni 5 minuti. È il tasso lordo, senza alcuna commissione aggiunta, che funge da riferimento per valutare il valore reale del vostro cambio. Potete anche consultare l’evoluzione grafica su 30 giorni per visualizzare la volatilità del corso. Per convertire i vostri CHF in EUR al tasso migliore, visitate cambiare le vostre valute.
Qual è il momento migliore per cambiare CHF in EUR?
Nessuno può prevedere con certezza l’andamento del corso CHF / EUR: non esiste quindi un momento ideale in assoluto. Il corso varia continuamente durante la settimana, in funzione dell’attualità economica e delle decisioni della BNS e della BCE. Invece di cercare il punto più alto, potete fissarvi un tasso obiettivo e attivare un avviso per essere informati non appena viene raggiunto. Quando il corso vi conviene, potete bloccarlo per 48 ore dalla vostra area clienti. Se cambiate un importo elevato, suddividerlo in più operazioni permette anche di attenuare l’effetto delle oscillazioni.
Il tasso CHF / EUR viene aggiornato in tempo reale?
Sì, il tasso CHF / EUR visualizzato sul convertitore viene aggiornato in tempo reale, sulla base del mercato interbancario. Questo tasso riflette l’equilibrio tra domanda e offerta di franchi svizzeri e di euro sui mercati finanziari nel momento in cui effettuate la vostra simulazione. Può quindi variare da una consultazione all’altra, a volte nel giro di pochi minuti. Per avere una visione d’insieme, il grafico su 30 giorni vi mostra le variazioni recenti del corso. E se il tasso del momento vi conviene, potete bloccarlo per 48 ore una volta avviata la conversione.
Qual è la differenza tra tasso interbancario e tasso bancario?
Il tasso interbancario è il tasso al quale le banche si scambiano valute tra loro, senza margine: è quello visualizzato da questo convertitore. Il tasso bancario è quello che la vostra banca vi applica effettivamente quando cambiate i vostri CHF in EUR. La differenza tra i due corrisponde al margine di cambio, che può arrivare al 2% a seconda dell’istituto e generalmente non compare come voce di costo separata. In concreto, su 5.000 CHF convertiti, un margine del 2% equivale a 100 CHF in meno all’arrivo. Con b-sharpe, il tasso applicato parte dal tasso interbancario, con costi operativi a partire dallo 0,12% visualizzati prima della conferma. Queste differenze variano da un operatore all’altro, come mostra il nostro confronto dei costi di cambio.
Il tasso CHF / EUR visualizzato sul convertitore include commissioni?
No. Il tasso visualizzato sul convertitore b-sharpe è il tasso interbancario, vale a dire il tasso di mercato senza alcuna commissione aggiunta. È il valore di riferimento più puro, quello che le banche utilizzano tra loro. Il tasso che otterrete effettuando un cambio reale tramite b-sharpe include costi operativi a partire dallo 0,12%, il che consente risparmi fino all’80% rispetto alle banche.
Il convertitore tiene conto dei fine settimana?
Il mercato dei cambi è chiuso nel fine settimana: i tassi visualizzati il sabato e la domenica sono quindi indicativi e non contrattuali. Corrispondono agli ultimi corsi noti prima della chiusura, e il corso può essersi mosso alla riapertura. Se fissate un tasso il venerdì, la finestra di 48 ore si applica normalmente. Le conversioni riprendono poi dal lunedì mattina, alla riapertura del mercato. Per non perdere un movimento di inizio settimana, potete impostare un avviso sulla soglia di corso che vi interessa.
Cambiare CHF / EUR con b-sharpe
8 domandeCome trasferire in euro il proprio stipendio da frontaliere?
Se il vostro stipendio viene versato in franchi svizzeri, dovete convertirlo in euro per utilizzarlo in Francia. Passando dalla vostra banca, la conversione include un margine di cambio spesso invisibile, che può arrivare al 2%. Con b-sharpe non avete bisogno di un conto bancario in Svizzera: ricevete un IBAN svizzero a vostro nome, sul quale il vostro datore di lavoro versa direttamente lo stipendio. I vostri CHF vengono poi convertiti sulla base del tasso interbancario, con costi operativi a partire dallo 0,12% decrescenti in base all’importo, e trasferiti sul vostro conto francese, generalmente entro 1-2 giorni lavorativi. Se avete già un conto in Svizzera, potete anche lasciarvi lo stipendio e trasferire voi stessi i vostri CHF a b-sharpe nel momento che preferite. Su uno stipendio convertito ogni mese, la differenza si accumula: l’1% di differenza su 6.000 CHF rappresenta circa 60 CHF al mese, ossia 720 CHF all’anno.
Perché convertire franco svizzero con b-sharpe piuttosto che con la mia banca?
Le banche applicano spesso margini nascosti fino al 2% sul tasso di cambio. Con b-sharpe, le commissioni partono dallo 0,12% e si basano sempre sul tasso interbancario. Inoltre, avete sempre visibilità sull’importo esatto che riceverete prima di confermare. Così risparmiate fino all’80% sui vostri costi operativi.
Posso bloccare il tasso che vedo attualmente?
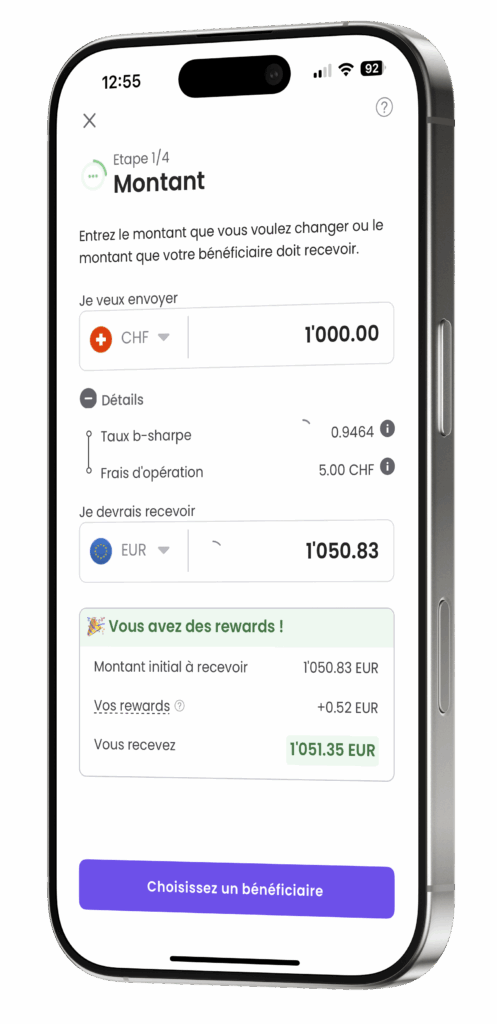
Il convertitore online visualizza il tasso di mercato in tempo reale senza commissioni, a scopo di simulazione. Per bloccare un tasso e avviare una transazione, è sufficiente creare un conto gratuito su b-sharpe. Dalla vostra area clienti, potrete bloccare il vostro tasso per 48 ore. Avrete quindi piena visibilità dell’importo finale che verrà ricevuto, inclusi i nostri costi operativi (a partire dallo 0,12%): nessuna sorpresa, ricevete esattamente l’importo visualizzato. Potete anche configurare avvisi per essere informati quando il corso CHF / EUR raggiunge la soglia desiderata.
Quanto tempo richiede un bonifico dalla Svizzera verso l’Europa o il resto del mondo?
Una volta confermata la conversione e ricevuti i vostri fondi da b-sharpe, il trasferimento verso l’Europa viene eseguito entro 24-48 ore lavorative. Verso il resto del mondo, calcolate 48-72 ore lavorative. Il termine decorre dalla ricezione dei vostri fondi, e non dal momento in cui avviate l’operazione: è questo il termine da considerare per rispettare una scadenza. Le ore lavorative escludono fine settimana e giorni festivi, il che può allungare un trasferimento avviato di venerdì. In ogni caso, l’importo esatto che riceverete viene visualizzato prima della conferma.
Il mio denaro è al sicuro?
b-sharpe è un intermediario finanziario svizzero, affiliato a SO-FIT, un organismo di autodisciplina (OAD) riconosciuto dall’Autorità federale di vigilanza sui mercati finanziari (FINMA). In concreto, un OAD verifica che i suoi membri rispettino gli obblighi previsti dal diritto svizzero, in particolare in materia di lotta contro il riciclaggio di denaro. I vostri fondi vengono ricevuti su un conto bancario domiciliato in Svizzera, separato dai fondi propri di b-sharpe. Il vostro denaro non si mescola quindi con quello dell’azienda. Questi fondi sono inoltre coperti da un’assicurazione di 5 milioni di CHF contro frodi e pirateria informatica.
Esiste un importo minimo per cambiare valute?
No, non esiste un importo minimo imposto per un’operazione occasionale. Potete quindi cambiare sia una piccola somma sia un importo elevato. Pagate solo quando effettuate un cambio: nessun costo fisso né abbonamento. I costi operativi partono dallo 0,12% dell’importo, il che li rende proporzionali alla somma che convertite. Qualunque sia l’importo, vedete la somma esatta che riceverete prima di confermare.
È possibile programmare un bonifico ricorrente CHF/EUR?
Sì, combinando due elementi. Da un lato, alimentate regolarmente il vostro IBAN svizzero b-sharpe: il vostro datore di lavoro vi versa direttamente lo stipendio, oppure impostate un ordine permanente dalla vostra banca. Dall’altro, i vostri CHF vengono convertiti automaticamente in euro a ogni ricezione, poi trasferiti sul vostro conto in Francia, senza operazioni da riavviare ogni mese. b-sharpe non effettua mai addebiti sui vostri conti: siete voi a mantenere il controllo dell’ordine di bonifico. Per contro, il tasso applicato è quello di mercato al momento in cui arrivano i fondi. Se preferite scegliere il momento di ogni conversione, convertite manualmente aiutandovi con gli avvisi sui tassi.
Come si crea un conto b-sharpe?
La registrazione è gratuita e senza impegno: pagate solo quando effettuate un’operazione di cambio. Se siete un privato, l’intera procedura avviene online in meno di 10 minuti. Se siete un’azienda, completate i vostri dati in 2 minuti, poi un consulente dedicato vi ricontatta entro 24 ore. Una volta aperto il conto, potete bloccare un tasso per 48 ore e impostare avvisi di corso dalla vostra area clienti.