
Convertisseur Franc Suisse (CHF) en Euro (EUR)
Suivez l’évolution
du taux de change franc suisse / euro
- Ouverture
- …
- Plus haut
- …
- Plus bas
- …
Taux affichés à titre indicatif. Sources : taux de référence quotidiens de la Banque centrale européenne (via Frankfurter) et CurrencyLayer.
- Sur un an
- + 0,4 %
- Sur 3 mois
- − 1,0 %
- Sur 30 jours
- + 1,6 %
Où se situe le taux sur un an
1,07770
Plus bas sur un an 1,05510 Plus haut sur un an 1,11010
Chiffres calculés le 04.10.2026, d'après les taux de référence de la Banque centrale européenne.
L’évolution technique
du taux CHF / EUR
Sur douze mois, le taux CHF / EUR revient presque à son point de départ. Il se situe aujourd'hui autour du milieu de cette fourchette.
Le taux CHF / EUR progresse depuis un mois. Le mouvement existe mais reste modeste : il ne tranche pas encore le trimestre.
Le franc progresse face à l’euro
Après avoir cédé du terrain en début de semaine, pénalisé par l’écart de taux avec un SARON à -0,04 % et un rendement de la Confédération à dix ans d’environ 0,54 %, le franc suisse a nettement inversé la tendance jeudi. Face à la monnaie unique, il a profité de son statut de valeur refuge européenne dans un climat d’inquiétude sur l’approvisionnement en diesel et d’une détente des rendements mondiaux. L’EUR/CHF, qui avait culminé à 0,9487 sans franchir 0,9500, a plongé jusqu’à 0,9260 avant de clôturer la semaine à 0,9320, soit un repli de 1,18 %.
L’euro sous la pression du budget français
La devise européenne a été lourdement pénalisée par la présentation du projet de budget français 2027 et par les menaces de Washington d’interdire ses exportations de diesel. En zone euro, l’inflation a accéléré à 3,8 % en septembre, portée par une hausse de 18,8 % des prix de l’énergie, tandis que le sous-jacent s’est maintenu à 2,2 %. La Banque centrale européenne garde son échéance d’octobre ouverte pour ses taux directeurs, un membre du Conseil des gouverneurs n’excluant pas un nouveau resserrement monétaire.
D’après l’analyse hebdomadaire de Jean-Marc Sabet, publiée le 04.10.2026. À lire en entier : L’euro rattrapé par le budget français.
Votre argent mérite mieux
que le taux de votre banque
La plupart des banques ajoutent des marges cachées au taux de change réel.
Cela semble gratuit, mais ce n’est pas le cas.
Chez b-sharpe, nous vous présentons un taux clair, sans surprise et avec des frais minimes.
Vous voyez ce que vous payez et ce que vous gagnez.
MONTANT À CHANGER



Les données fournies sont indicatives et n’incluent pas les offres sur abonnement. Découvrez comment nous comparons les prix.
Taux de change du jour
CHF vers EUR
tableau de conversion de CHF en EUR
Conversion CHF – EUR
Conversion EUR – CHF
Nos paires de convertisseurs CHF populaires
CHF
 USD
CHF
 GBP
CHF
 AED
CHF
 AUD
CHF
 CAD
CHF
 HKD
CHF
 ILS
CHF
 JPY
CHF
 MXN
CHF
 NOK
CHF
 NZD
CHF
 SEK
CHF
 SGD
CHF
 ZAR
CHF
 PLN
CHF
 THB
CHF
 MAD
CHF
 DKK
CHF
 CZK
CHF
 RON
CHF
 SAR
Nos paires de convertisseurs EUR populaires
L’histoire du franc suisse
et de l’euro

Le franc suisse, né de l’unification des cantons
Avant 1850, la Suisse comptait plus de huit cents monnaies différentes : chaque canton, chaque ville, parfois chaque abbaye frappait la sienne. La loi fédérale sur la monnaie du 7 mai 1850 y met fin et crée le franc suisse, aligné sur le franc français de l’époque. Le pays rejoint en 1865 l’Union monétaire latine, aux côtés de la France, de la Belgique et de l’Italie, qui fixe le poids et le titre des pièces d’argent.
L’Union se défait pendant l’entre-deux-guerres, mais le franc lui survit. La Banque nationale suisse, fondée en 1907, en prend seule la charge. La stabilité qu’elle lui donne fait du franc une monnaie refuge : en période de tension les capitaux s’y déplacent et il s’apprécie, au point que la BNS a plafonné son cours face à l’euro de 2011 à 2015.
L’euro, l’histoire d’une monnaie commune
L’euro n’est pas né d’une unification intérieure mais d’un traité. Signé à Maastricht en 1992, il fixe les critères de convergence (dette, déficit, inflation, taux) que les États doivent tenir pour y entrer. La monnaie existe d’abord sans exister : de 1999 à 2002 elle est une unité de compte pendant que les francs, marks et lires continuent de circuler.
Les pièces et billets arrivent le 1er janvier 2002 dans douze pays. Ils sont vingt aujourd’hui. La Banque centrale européenne, à Francfort, en tient seule la politique monétaire, tandis que les budgets restent nationaux. Cette asymétrie explique une bonne part des crises de la zone depuis 2010 et la sensibilité de l’euro aux écarts de taux.

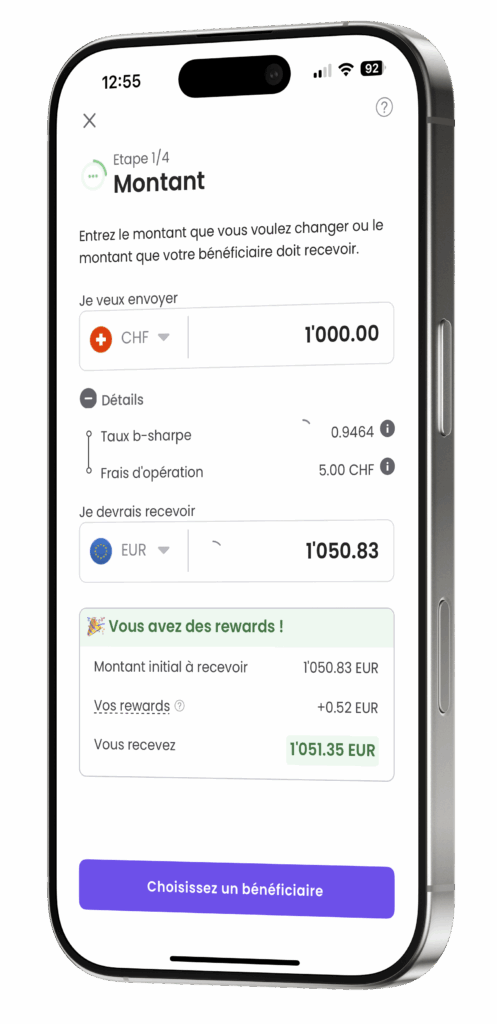
Convertissez vos CHF en EUR
avec b-sharpe
- Création de compte
- Envoi des fonds
- Réception sous 24h
Hors week-ends et jours fériés
- AUCUN Frais d’ouverture de compte
- AUCUN Frais de gestion de compte
- AUCUN Frais de clôture de compte
Questions fréquentes sur le change CHF / EUR
Le convertisseur CHF / EUR
6 questionsÀ quoi sert le convertisseur CHF / EUR de b-sharpe ?
Le convertisseur CHF / EUR de b-sharpe affiche le taux du marché interbancaire en temps réel, actualisé toutes les 5 minutes. C’est le taux brut, sans aucun frais ajouté, qui sert de référence pour évaluer la valeur réelle de votre change. Vous pouvez aussi consulter l’évolution graphique sur 30 jours pour visualiser la volatilité du cours. Pour convertir vos CHF en EUR au meilleur taux, rendez-vous sur changer vos devises.
Quel est le meilleur moment pour changer des CHF en EUR ?
Personne ne peut prévoir avec certitude l’évolution du cours CHF / EUR : il n’existe donc pas de moment idéal dans l’absolu. Le cours évolue en continu pendant la semaine, au gré de l’actualité économique et des décisions de la BNS et de la BCE. Plutôt que de chercher le point haut, vous pouvez vous fixer un taux cible et activer une alerte pour être prévenu dès qu’il est atteint. Quand le cours vous convient, vous pouvez le bloquer pendant 48 h depuis votre espace client. Si vous changez un montant important, le fractionner en plusieurs opérations permet aussi de lisser l’effet des variations.
Le taux CHF / EUR est-il mis à jour en temps réel ?
Oui, le taux CHF / EUR affiché sur le convertisseur est actualisé en temps réel, à partir du marché interbancaire. Ce taux reflète l’équilibre entre l’offre et la demande de francs suisses et d’euros sur les marchés financiers au moment où vous faites votre simulation. Il peut donc évoluer d’une consultation à l’autre, parfois en quelques minutes seulement. Pour prendre du recul, le graphique sur 30 jours vous montre les variations récentes du cours. Et si le taux du moment vous convient, vous pouvez le verrouiller pendant 48 h une fois votre conversion lancée.
Quelle est la différence entre taux interbancaire et taux bancaire ?
Le taux interbancaire est le taux auquel les banques s’échangent des devises entre elles, sans marge : c’est celui qu’affiche ce convertisseur. Le taux bancaire est celui que votre banque vous applique réellement quand vous changez vos CHF en EUR. L’écart entre les deux correspond à la marge de change, qui peut atteindre 2 % selon les établissements et n’apparaît généralement pas comme une ligne de frais distincte. Concrètement, sur 5 000 CHF convertis, une marge de 2 % représente l’équivalent de 100 CHF en moins à l’arrivée. Chez b-sharpe, le taux appliqué part du taux interbancaire, avec des frais d’opération à partir de 0,12 % affichés avant validation. Ces écarts varient d’un acteur à l’autre, comme le montre notre comparatif des frais de change.
Le taux CHF / EUR affiché sur le convertisseur inclut-il des frais ?
Non. Le taux affiché sur le convertisseur b-sharpe est le taux interbancaire, c’est-à-dire le taux du marché sans aucun frais ajouté. C’est la valeur de référence la plus pure, celle que les banques utilisent entre elles. Le taux que vous obtiendrez en passant par b-sharpe pour un vrai change intègre des frais d’opération à partir de 0,12%, ce qui permet de réaliser des économies allant jusqu’à 80 % par rapport aux banques.
Le convertisseur prend-il en compte les week-ends ?
Le marché des changes est fermé le week-end : les taux affichés le samedi et le dimanche sont donc indicatifs et non contractuels. Ils correspondent aux derniers cours connus avant la fermeture, et le cours peut avoir bougé à la réouverture. Si vous fixez un taux le vendredi, la fenêtre de 48 h s’applique normalement. Les conversions reprennent ensuite dès le lundi matin, à la réouverture du marché. Pour ne pas manquer un mouvement de début de semaine, vous pouvez paramétrer une alerte sur le seuil de cours qui vous intéresse.
Le change CHF / EUR avec b-sharpe
8 questionsComment rapatrier son salaire de frontalier en euros ?
Si votre salaire est versé en francs suisses, vous devez le convertir en euros pour l’utiliser en France. En passant par votre banque, la conversion intègre une marge de change souvent invisible, qui peut atteindre 2 %. Avec b-sharpe, vous n’avez pas besoin de compte bancaire en Suisse : vous recevez un IBAN suisse à votre nom, sur lequel votre employeur verse directement votre salaire. Vos CHF sont ensuite convertis sur la base du taux interbancaire, avec des frais d’opération à partir de 0,12 % dégressifs selon le montant, puis transférés sur votre compte français, généralement en 1 à 2 jours ouvrés. Si vous avez déjà un compte en Suisse, vous pouvez aussi y garder votre salaire et virer vous-même vos CHF vers b-sharpe au moment de votre choix. Sur un salaire converti chaque mois, l’écart se cumule : 1 % de différence sur 6 000 CHF représente environ 60 CHF par mois, soit 720 CHF sur un an.
Pourquoi convertir du franc suisse avec b-sharpe plutôt que ma banque ?
Les banques appliquent souvent des marges cachées allant jusqu’à 2 % sur le taux de change. Avec b-sharpe, les frais sont à partir de 0,12 % et se basent toujours sur le taux interbancaire. De plus, vous avez toujours une visibilité sur le montant exact que vous allez recevoir avant de valider. Vous économisez ainsi jusqu’à 80 % sur vos frais d’opération.
Puis-je bloquer le taux que je vois actuellement ?
Le convertisseur en ligne affiche le taux du marché en temps réel sans frais, à des fins de simulation. Pour bloquer un taux et initier une transaction, il vous suffit de créer un compte gratuit sur b-sharpe. Depuis votre espace client, vous pourrez verrouiller votre taux pendant 48h. Vous bénéficierez alors d’une visibilité totale du montant final qui sera reçu, incluant nos frais d’opération (à partir de 0,12 %) : c’est sans surprise, vous recevez exactement le montant affiché. Vous pouvez également paramétrer des alertes pour être notifié dès que le cours CHF / EUR atteint le seuil que vous désirez.
Combien de temps prend un virement de la Suisse vers l'Europe ou l'international ?
Une fois votre conversion validée et vos fonds reçus par b-sharpe, le transfert vers l’Europe est exécuté sous 24 à 48 heures ouvrées. Vers le reste du monde, comptez 48 à 72 heures ouvrées. Le délai démarre à la réception de vos fonds, et non au moment où vous lancez l’opération : c’est ce délai qui compte pour anticiper une échéance. Les heures ouvrées excluent les week-ends et les jours fériés, ce qui peut allonger un transfert lancé un vendredi. Dans tous les cas, le montant exact que vous allez recevoir est affiché avant validation.
Mon argent est-il en sécurité ?
b-sharpe est un intermédiaire financier suisse, affilié à SO-FIT, un organisme d’autorégulation (OAR) reconnu par l’Autorité fédérale de surveillance des marchés financiers (FINMA). Concrètement, un OAR contrôle que ses membres respectent les obligations légales suisses, notamment en matière de lutte contre le blanchiment d’argent. Vos fonds sont reçus sur un compte bancaire domicilié en Suisse, séparé des fonds propres de b-sharpe. Votre argent ne se mélange donc pas avec celui de l’entreprise. Ces fonds sont, en outre, couverts par une assurance de 5 millions de CHF contre la fraude et le piratage.
Y a-t-il un montant minimum pour changer des devises ?
Non, il n’y a pas de montant minimum imposé pour une opération ponctuelle. Vous pouvez donc changer aussi bien une petite somme qu’un montant important. Vous ne payez que lorsque vous effectuez un change : il n’y a ni frais fixe ni abonnement. Les frais d’opération démarrent à 0,12 % du montant, ce qui les rend proportionnels à la somme que vous convertissez. Quel que soit le montant, vous voyez la somme exacte que vous recevrez avant de valider.
Peut-on programmer un virement récurrent CHF/EUR ?
Oui, en combinant deux éléments. D’un côté, vous alimentez régulièrement votre IBAN suisse b-sharpe : soit votre employeur y verse directement votre salaire, soit vous programmez un ordre permanent depuis votre propre banque. De l’autre, vos CHF sont automatiquement convertis en euros à chaque réception, puis transférés sur votre compte en France, sans opération à relancer chaque mois. b-sharpe ne prélève jamais rien sur vos comptes : c’est vous qui gardez la main sur l’ordre de virement. En contrepartie, le taux appliqué est celui du marché au moment où les fonds arrivent. Si vous préférez choisir le moment de chaque conversion, convertissez manuellement en vous aidant des alertes de taux.
Comment créer un compte b-sharpe ?
L’inscription est gratuite et sans engagement : vous ne payez que lorsque vous effectuez une opération de change. Si vous êtes un particulier, toute la démarche se fait en ligne, en moins de 10 minutes. Si vous êtes une entreprise, vous complétez vos informations en 2 minutes, puis un chargé de compte vous recontacte sous 24 heures. Une fois votre compte ouvert, vous pouvez bloquer un taux pendant 48 h et programmer des alertes de cours depuis votre espace client.