Tutto quello che c’è da sapere sui tassi di cambio
3 punti per comprendere meglio il funzionamento di un tasso di cambio.
• Il tasso interbancario è il corso di riferimento al quale le banche si scambiano una valuta; non è mai direttamente accessibile a privati o aziende.
• Ogni intermediario (banca, ufficio di cambio, servizio online) applica il proprio margine su questo tasso di riferimento, il che spiega gli scarti di diversi punti percentuali tra un operatore e l'altro.
• A parità di importo cambiato, un margine più basso si traduce direttamente in più denaro ricevuto: confrontare gli operatori prima di convertire resta il riflesso migliore.
Il tasso di cambio al quale convertite i vostri franchi svizzeri in euro (o viceversa) non è mai fisso: dipende dal tasso interbancario del momento, ma anche dal margine applicato dall’intermediario che utilizzate. Capire questi due meccanismi permette di prevedere con precisione l’importo che riceverete a ogni operazione di cambio.
1 – Che cos’è il tasso di cambio interbancario?
Il tasso interbancario riflette essenzialmente il valore di una valuta rispetto a un’altra quando due banche effettuano uno scambio tra loro. Questo tasso oscilla costantemente in base alla legge della domanda e dell’offerta.
Ad esempio, quando parliamo di EUR/CHF, ci riferiamo al tasso di cambio, o tasso interbancario, tra l’euro e il franco svizzero. In questo caso, se il tasso interbancario è di 1,10, significa che per un euro il mercato vi verserà 1,10 franchi.
Poiché questo mercato è regolato dalla domanda e dall’offerta, fluttuerà in funzione del numero di acquirenti e di venditori.
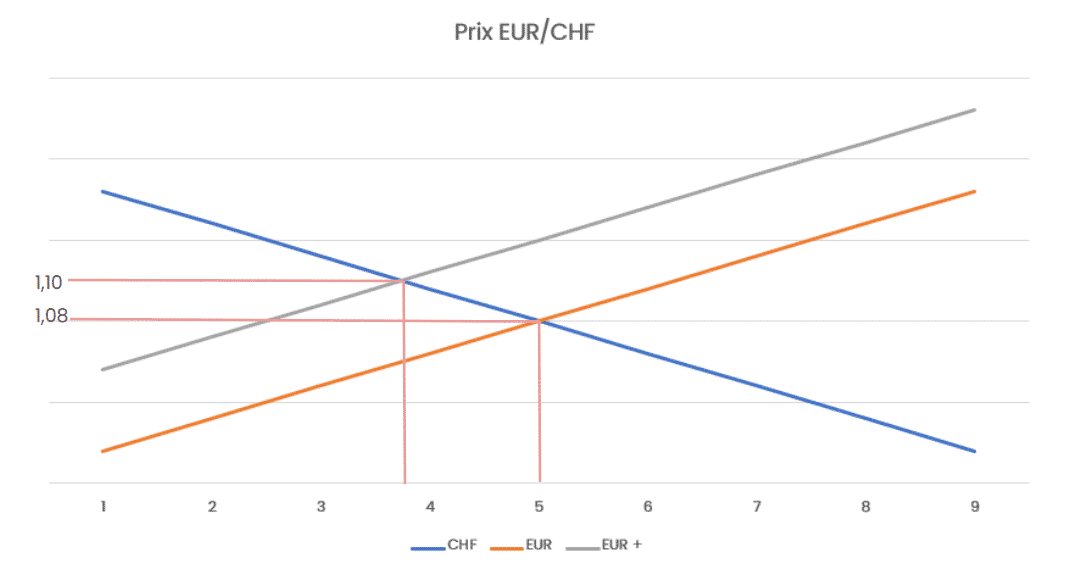
Ad esempio, se le banche (e, tramite loro, gli operatori di mercato) decidono di acquistare grandi quantità di euro in cambio di franchi, il tasso di cambio aumenterà. In altre parole, un euro non varrà più 1,08 CHF, ma 1,10 CHF.
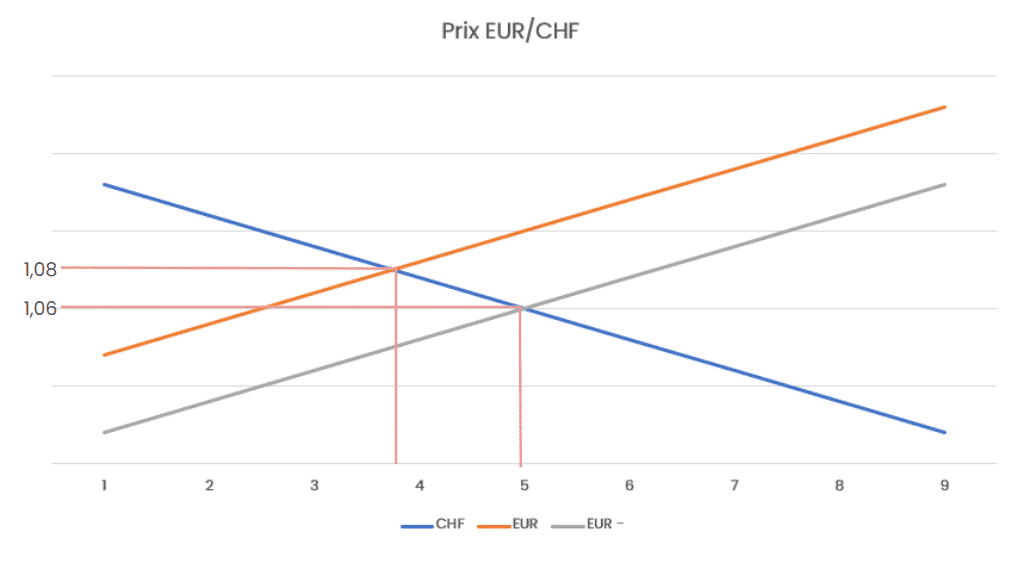
Al contrario, se ci sono molti venditori di euro, il tasso di cambio EUR/CHF scenderà; in altre parole, un euro non varrà più 1,08 CHF, ma 1,06 CHF. Il corso è quindi un compromesso tra venditori e acquirenti di una valuta e obbedisce alla legge della domanda e dell’offerta.
Il numero di acquirenti e di venditori varia di continuo. Questa variazione può essere influenzata da diversi fattori esterni, come un accordo commerciale, una guerra, un trattato di pace, elezioni legislative, una crisi sanitaria o qualsiasi altra notizia in grado di influenzare le decisioni degli investitori.
Tuttavia, il tasso di cambio interbancario è solo un valore di riferimento, non un tasso al quale sia possibile effettuare realmente una transazione. Nessuno, privato o azienda che sia, può accedere a questo tasso al di fuori del sistema bancario. Il tasso proposto agli altri utenti include inevitabilmente un margine, il cui importo dipende da ciascun intermediario finanziario.
2 – Come funziona il margine sulla mia transazione?
Ogni volta che effettuate un’operazione di cambio – che si tratti di un pagamento con carta in un’altra valuta, di un cambio presso la vostra banca o tramite un fornitore come b-sharpe –, al tasso di cambio viene applicato un margine.
Si tratta della commissione versata all’intermediario che esegue la transazione. Questo margine può variare da pochi punti base a diversi punti percentuali, a seconda degli importi in gioco e degli intermediari coinvolti. Spesso è molto difficile ottenere informazioni sul margine applicato prima di eseguire una transazione.
Possiamo comunque stimare il margine applicato in linea generale. Per una transazione di 10.000 CHF in euro: le banche locali applicano un margine compreso tra l’1,5% e il 2%, gli uffici di cambio fisici un margine compreso tra lo 0,75% e lo 0,9%, e gli intermediari online come b-sharpe un margine dello 0,5%.
Tenendo conto di questi fattori, il tasso applicato alla vostra transazione può essere calcolato come segue: Tasso dell’intermediario = Tasso interbancario × (1 + margine dell’intermediario), ossia:
Se il tasso interbancario = 1,12
Tasso bancario = 1,12 × (1 + 0,02) = 1,12 × 1,02 = 1,1424
Tasso dell’ufficio di cambio = 1,12 × (1 + 0,009) = 1,12 × 1,009 = 1,1301
Tasso b-sharpe = 1,12 × (1 + 0,005) = 1,12 × 1,005 = 1,1256
Poiché il tasso varia di continuo, lo si può illustrare con il grafico seguente:

3 – Quanto riceverò?
Per sapere in qualsiasi momento quanti euro otterrete convertendo un franco svizzero in euro, basta capire il meccanismo descritto sopra. Il tasso di cambio EUR/CHF, calcolato dal vostro intermediario e soggetto a continue fluttuazioni, significa in sostanza: «Dovrò pagare XX,XX CHF per ottenere 1 euro».
Riprendendo l’esempio precedente, con un tasso interbancario di 1,12 e un importo di 10.000 CHF, ecco il calcolo da effettuare per determinare l’importo in euro che riceverete, a seconda dell’intermediario utilizzato:
Presso la vostra banca:
- Tasso bancario = 1,12 × (1 + 0,02) = 1,12 × 1,02 = 1,1424
- Importo: 10.000 CHF
- Importo ricevuto = 10.000 / 1,1424 = 8.753,50 €
Tramite un ufficio di cambio fisico:
- Tasso dell’ufficio di cambio = 1,12 × (1 + 0,009) = 1,12 × 1,009 = 1,1301
- Importo: 10.000 CHF
- Importo ricevuto = 10.000 / 1,1301 = 8.848,77 €
Con b-sharpe:
- Tasso b-sharpe = 1,12 × (1 + 0,005) = 1,12 × 1,005 = 1,1256
- Importo: 10.000 CHF
- Importo ricevuto = 10.000 / 1,1256 = 8.884,15 €
La differenza tra gli importi ricevuti si spiega unicamente con il margine applicato alla transazione. Tenete tuttavia presente che, poiché il tasso interbancario fluttua in permanenza, questo calcolo si basa su un tasso valido in un dato momento (T) e identico per tutti gli intermediari.
Inoltre, se la transazione non avviene da CHF a €, ma da € a CHF, il principio resta lo stesso; tuttavia, il tasso interbancario non va più moltiplicato, ma diviso, e l’importo inviato va moltiplicato per questo tasso, come segue:
Se il tasso interbancario = 1,12
Tasso b-sharpe = 1,12 / 1,005 = 1,1144
Ciò significa che per ogni euro inviato riceverete 1,1144 CHF; quindi, per 10.000 €, riceverete 10.000 × 1,1144 = 11.144 CHF.
Trovate tutti i nostri margini al seguente indirizzo: https://web.nicewit.ch/fonctionnement/